Investire non significa semplicemente decidere dove collocare un capitale.
Significa comprendere quale parte delle risorse deve restare disponibile, quali obiettivi richiedono tempi brevi o lunghi, quale livello di rischio è sostenibile e quali esigenze potrebbero emergere durante il percorso.
Solo dopo aver chiarito questi elementi è possibile costruire una strategia e individuare gli strumenti più coerenti.
IL QUADRO COMPLESSIVO
Prima di ragionare sugli investimenti osserviamo la situazione complessiva: patrimonio finanziario, liquidità, investimenti già presenti, esigenze future di capitale, impegni finanziari e obiettivi.
Perché una stessa somma può avere funzioni molto diverse: essere necessaria a breve, costituire una riserva, finanziare un progetto futuro oppure poter essere destinata a un orizzonte più lungo.
La strategia nasce anche da questa distinzione.
Obiettivi
Dare una destinazione al capitale.
Costruire un patrimonio, preparare il futuro, creare risorse per un progetto o preservare capitale già accumulato richiedono strategie differenti.
Il tempo cambia il modo di investire.
Una risorsa necessaria nel breve periodo non può essere trattata allo stesso modo di un capitale destinato a obiettivi di lungo termine.
Profilo e rischio
Capacità e disponibilità a sostenere oscillazioni non sono la stessa cosa.
Le decisioni devono essere coerenti sia con la situazione finanziaria sia con la capacità del cliente di affrontare concretamente rischio, volatilità e possibili perdite.
Ogni investimento va letto insieme al resto.
Liquidità, immobili, previdenza, coperture, attività professionale, finanziamenti e investimenti già presenti possono modificare il ruolo che una parte del capitale deve avere.
Liquidità
Non tutto il patrimonio deve avere lo stesso orizzonte.
Una corretta pianificazione distingue le risorse necessarie oggi, la riserva per gli imprevisti, il capitale destinato a progetti futuri e ciò che può essere investito nel medio-lungo periodo.
Continuità
Una strategia deve poter evolvere.
Cambiano la famiglia, il lavoro, il patrimonio, i mercati e gli obiettivi. Anche la pianificazione deve poter essere verificata e aggiornata.
A seconda degli obiettivi, dell’orizzonte temporale e delle caratteristiche del cliente, la strategia può utilizzare differenti strumenti e soluzioni nell’ambito dell’offerta disponibile.
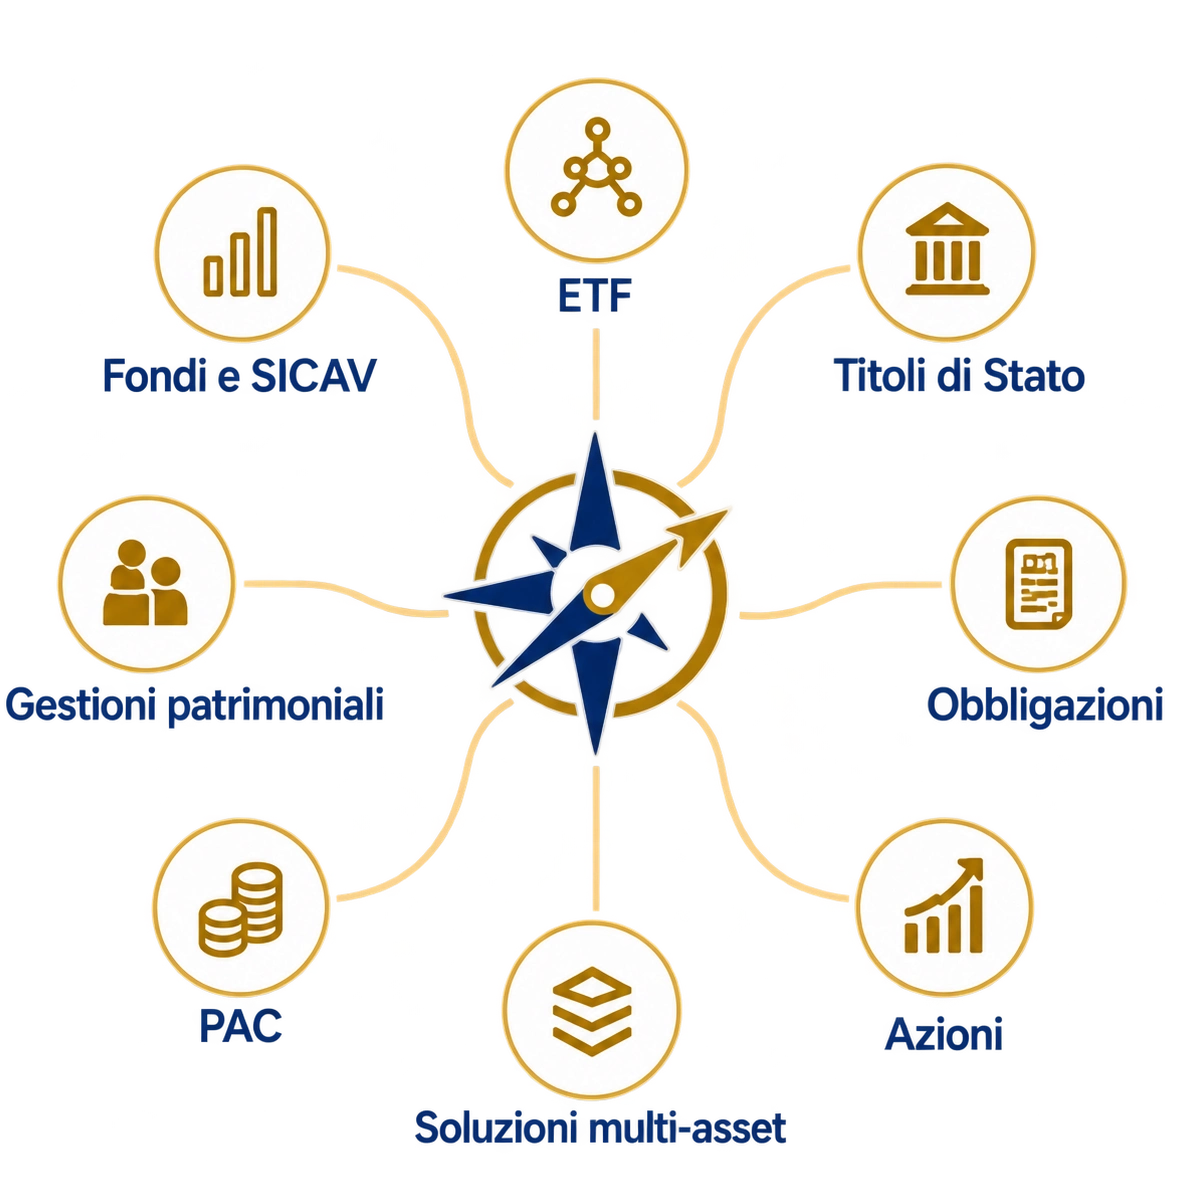
Gestioni patrimoniali, fondi comuni e SICAV, ETF, Titoli di Stato, obbligazioni, azioni, strumenti monetari, PAC e soluzioni multi-asset possono svolgere funzioni differenti all’interno del portafoglio.
Possono inoltre entrare nella pianificazione soluzioni previdenziali, assicurativo-finanziarie, investimenti sui mercati internazionali o tematici, quando coerenti con il profilo e con gli obiettivi del cliente.
La scelta non parte però dal singolo prodotto: parte dal ruolo che ogni componente deve avere nella strategia complessiva.
Comprendere
Partiamo dalla situazione patrimoniale, dalla liquidità disponibile e dagli obiettivi che il capitale deve sostenere.
Mettiamo a fuoco orizzonte temporale, priorità, esigenze future e livello di rischio coerente con la situazione.
Costruire
Definiamo asset allocation e diversificazione e individuiamo gli strumenti compatibili con la strategia.
Monitorare
Verifichiamo nel tempo l’andamento del portafoglio e la sua coerenza con obiettivi e patrimonio, intervenendo quando è necessario ribilanciare o aggiornare il percorso.
PRIVATI E FAMIGLIE
Per una persona o una famiglia, investire può significare costruire un patrimonio, pianificare il futuro, preparare la pensione, sostenere i figli, affrontare un cambiamento importante o creare le risorse necessarie per un progetto.
Esigenze differenti richiedono tempi e strategie differenti.
Per questo gli investimenti vengono letti insieme alla liquidità disponibile, alla protezione, alla previdenza, agli eventuali impegni finanziari e agli altri obiettivi familiari.
Quando pertinente, la pianificazione può considerare anche esigenze legate alla successione e al passaggio del patrimonio, coordinandosi con i professionisti competenti per gli aspetti legali, notarili o fiscali.
Professionisti e imprese
Per chi guida un’attività, patrimonio personale, liquidità aziendale e investimenti possono avere esigenze differenti ma essere strettamente collegati.
La pianificazione aiuta a distinguere le risorse necessarie all’operatività da eventuali disponibilità eccedenti, valutando quali capitali devono restare disponibili e quali possono essere destinati a obiettivi con un orizzonte più ampio.
Allo stesso tempo è importante mantenere una lettura chiara del rapporto tra patrimonio personale dell’imprenditore, attività professionale, investimenti, protezione ed eventuali esigenze di credito.
persone
Oltre trent’anni di esperienza, con una scelta precisa: dedicare più tempo alle persone.
Ventisei anni di esperienza, con il cliente sempre al centro.
OLBIA - LA MADDALENA
Via Longhena 2, 07026 Olbia (SS)
Traversa Viale Aldo Moro
Via Longhena 2, 07026 Olbia (SS)
Traversa Viale Aldo Moro
Via Longhena 2, 07026 Olbia (SS)
Traversa Viale Aldo Moro